Domain rosettengarnitur.de kaufen?
Wir ziehen mit dem Projekt
rosettengarnitur.de um.
Sind Sie am Kauf der Domain
rosettengarnitur.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rosettengarnitur.de kaufen?
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **


Ähnliche Suchbegriffe für Veräußerungsgewinn
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
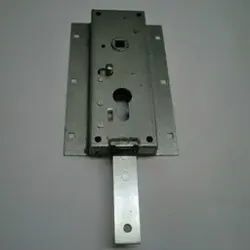
Schloss ohne Zylinder und ohne Griff für Normstahl Schwingtor ab Baujahr 1987 bis 1996, für senkrechte VerriegelungSchloss ohne Zylinder und ohne Griff für Normstahl Schwingtor ab Baujahr 1987 bis 1996, für senkrechte Verriegelung Lieferumfang 1 x Schloss Das Schloss ohne Zylinder und ohne Griff für Normstahl Schwingtor ab Baujahr 1987 bis 1996 ist ein passgenaues Original-Ersatzteil für die senkrechte Verriegelung Ihres Normstahl Schwingtores. Das Schloss verriegelt nach unten in Richtung Boden und eignet sich auch für das Tormodell Sachsen. Wenn das vorhandene Schloss verschlissen, beschädigt oder nicht mehr zuverlässig funktionsfähig ist, bietet dieses Normstahl Ersatzteil eine solide Grundlage für die fachgerechte Reparatur und Wiederherstellung der Torfunktion. Original Normstahl Schloss ohne Zylinder Das Normstahl Schloss wird ohne Profilzylinder und ohne Torgriff geliefert. Dadurch können Sie einen bereits vorhandenen Griff sowie einen handelsüblichen Markenprofilzylinder separat verwenden. Das Rechteckschloss ist für die getrennte Aufnahme beider Komponenten ausgelegt und ermöglicht eine flexible Ausstattung entsprechend Ihrer bestehenden Toranlage. Der Vierkantausbruch für die Griffaufnahme beträgt 9 mm. Der Abstand zwischen der Mitte des Vierkants und der Mitte des Zylinderausbruchs beträgt 60 mm. Passend für ältere Normstahl Schwingtore Vorgesehen ist das Schwingtor-Schloss für Normstahl für Toranlagen aus dem Bauzeitraum 1987 bis 1996. Laut Hersteller wurde die Ausführung serienmäßig bereits von 1970 bis 1987 eingesetzt und in Einzelfällen auch in den Folgejahren verwendet. Bitte vergleichen Sie deshalb vor der Bestellung die vorhandenen Maße, die Verriegelungsrichtung und die Ausführung Ihres eingebauten Schlosses. Das Ersatzschloss ersetzt die frühere Artikelnummer H700010. Technische Details im Überblick Produkt: Rechteckschloss für Normstahl Schwingtor Lieferumfang: Schloss ohne Zylinder und ohne Griff Verriegelung: nach unten, in Richtung Boden Geeignet für: Normstahl Schwingtore ab Baujahr 1987 bis 1996 Zusätzliche Verwendung: Tormodell Sachsen Vierkantausbruch: 9 mm Abstand Vierkantmitte bis Zylindermitte: 60 mm Ersatz für: Art.-Nr. H700010 Ausführungen und Gehäusemaße Je nach Torbelag ist das Normstahl Schwingtor Schloss mit oder ohne seitlichen Befestigungssteg ausgeführt. Bei den Modellen Prominent und Rustico beträgt die Gehäuseabmessung 115 x 160 x 23 mm (Breite x Höhe x Schlosskastentiefe). Diese Ausführung verfügt über einen seitlichen Befestigungssteg für die Torbelagsverschraubung. Für das Modell Variant und Tore mit Sonderbelägen beträgt das Gehäuse 60 x 160 x 23 mm und wird ohne seitlichen Befestigungssteg geliefert. Schlösser mit seitlichem Steg wurden bei Toren mit Sickenblechbelag, beispielsweise Prominent, eingesetzt. Ein besonderes Merkmal des Normstahl Schlosses ist das nach unten ragende Schließgestänge. Die Schließmechanik ist standardmäßig im Schloss gefedert und unterstützt eine zuverlässige Verriegelung des Tores. Vor dem Einbau sollten Sie die Maße und die vorhandene Befestigung sorgfältig prüfen. Die Montage sollte fachgerecht erfolgen, insbesondere weil das Schloss für die sichere Verriegelung der Toranlage verantwortlich ist. Bei Fragen zur passenden Ausführung unterstützt Sie der Kundenservice von Scheurich24 gerne. Original Normstahl Ersatzteile bei Scheurich24 Bei Scheurich24 erhalten Sie ausschließlich neue und originale Normstahl Ersatzteile für Ihre Normstahl Toranlage. Neben diesem Schloss für Normstahl Schwingtor finden Sie bei uns zahlreiche weitere Ersatzteile, Torantriebe, Handsender, Codiertaster und passendes Zubehör. Besitzen Sie eine Toranlage eines anderen Herstellers, schreiben Sie uns gerne eine E-Mail. Dank unseres 24h-Kundendienstes haben wir für viele Hersteller originale Ersatzteile vorrätig und können schnell liefern. Bestellen Sie Ihr Normstahl Schloss jetzt bequem online bei Scheurich24.57,03 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
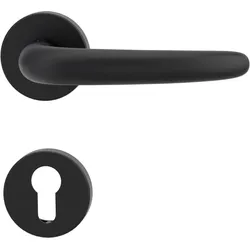
GRIFFWERK Rosettengarnitur ULMER GRIFF Klipptechnik - DESIGN MANUFAKTUR PZ-Schloss GraphitschwarzULMER GRIFF by max bill I DESIGN MANUFAKTUR. Erhältlich als: BB-, PZ- und WC-Schloss, WL, WR, OS (Ausführung OS = Lieferumfang: Griffpaar mit Drückerrosetten (ohne Schlüsselrosetten)) Richtung: L/R90,50 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
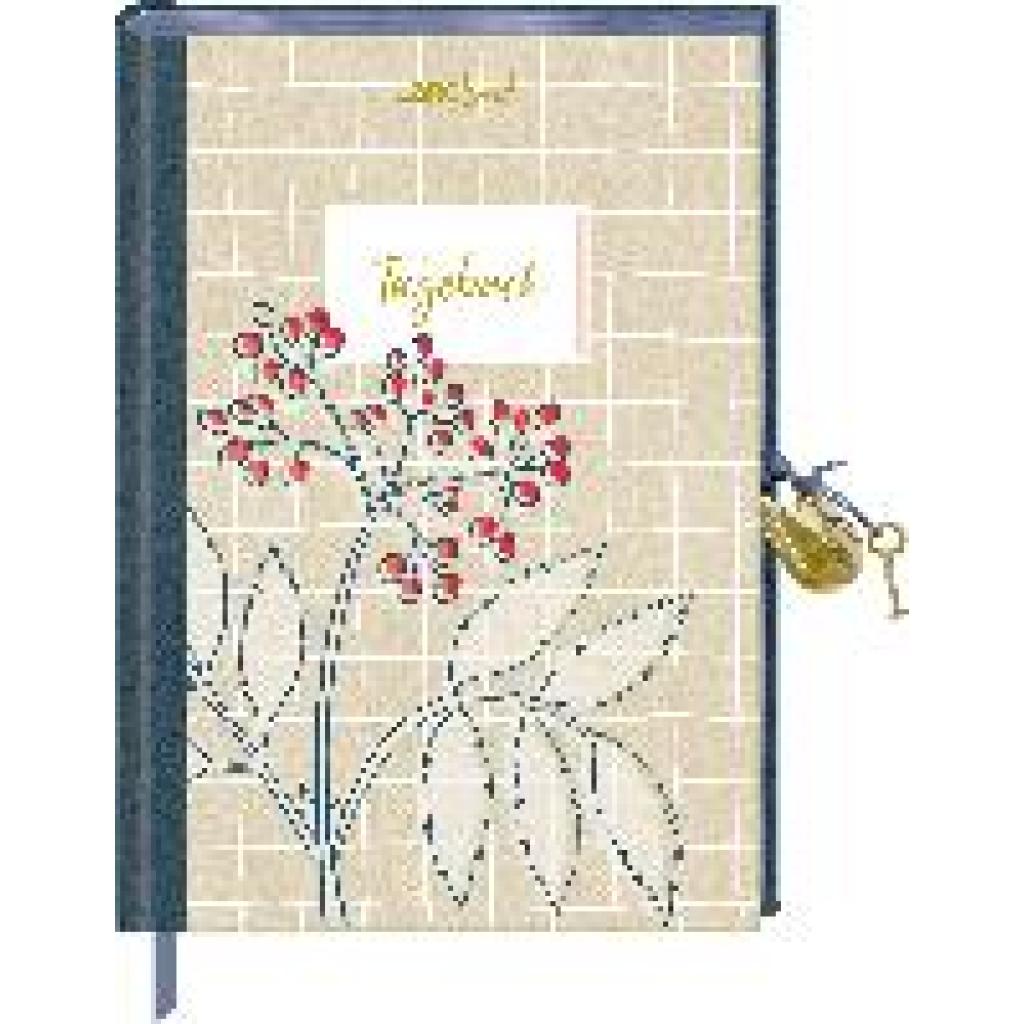
Tagebuch mit SchlossTagebuch mit Schloss , LandLust , SIM-Karten > SIM- & Telefonkarten , Erscheinungsjahr: 20240906, Produktform: NonBook, Seitenzahl/Blattzahl: 204, Keyword: Buch mit Schloss; Landlust; Notizbuch; Notizbuch mit Schloss; Tagebuch; Tagebuch mit Schloss, Fachschema: Geburtstag~Geschenkband, Fachkategorie: Geschenkbücher, Interesse Alter: Muttertag~Geburtstag, Warengruppe: NB/Belletristik/Geschenkbücher, UNSPSC: 48201090, Warenverzeichnis für die Außenhandelsstatistik: 48201090, Sender’s product category: NONBO, Länge: 217, Breite: 150, Höhe: 22, Gewicht: 506, Produktform: NonBook, Genre: Spiele, PBS,21,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **

Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
Schloss ohne Zylinder und ohne Griff für Normstahl Schwingtor ab Baujahr 1987 bis 1996, für senkrechte VerriegelungSchloss ohne Zylinder und ohne Griff für Normstahl Schwingtor ab Baujahr 1987 bis 1996, für senkrechte Verriegelung Lieferumfang 1 x Schloss Das Schloss ohne Zylinder und ohne Griff für Normstahl Schwingtor ab Baujahr 1987 bis 1996 ist ein passgenaues Original-Ersatzteil für die senkrechte Verriegelung Ihres Normstahl Schwingtores. Das Schloss verriegelt nach unten in Richtung Boden und eignet sich auch für das Tormodell Sachsen. Wenn das vorhandene Schloss verschlissen, beschädigt oder nicht mehr zuverlässig funktionsfähig ist, bietet dieses Normstahl Ersatzteil eine solide Grundlage für die fachgerechte Reparatur und Wiederherstellung der Torfunktion. Original Normstahl Schloss ohne Zylinder Das Normstahl Schloss wird ohne Profilzylinder und ohne Torgriff geliefert. Dadurch können Sie einen bereits vorhandenen Griff sowie einen handelsüblichen Markenprofilzylinder separat verwenden. Das Rechteckschloss ist für die getrennte Aufnahme beider Komponenten ausgelegt und ermöglicht eine flexible Ausstattung entsprechend Ihrer bestehenden Toranlage. Der Vierkantausbruch für die Griffaufnahme beträgt 9 mm. Der Abstand zwischen der Mitte des Vierkants und der Mitte des Zylinderausbruchs beträgt 60 mm. Passend für ältere Normstahl Schwingtore Vorgesehen ist das Schwingtor-Schloss für Normstahl für Toranlagen aus dem Bauzeitraum 1987 bis 1996. Laut Hersteller wurde die Ausführung serienmäßig bereits von 1970 bis 1987 eingesetzt und in Einzelfällen auch in den Folgejahren verwendet. Bitte vergleichen Sie deshalb vor der Bestellung die vorhandenen Maße, die Verriegelungsrichtung und die Ausführung Ihres eingebauten Schlosses. Das Ersatzschloss ersetzt die frühere Artikelnummer H700010. Technische Details im Überblick Produkt: Rechteckschloss für Normstahl Schwingtor Lieferumfang: Schloss ohne Zylinder und ohne Griff Verriegelung: nach unten, in Richtung Boden Geeignet für: Normstahl Schwingtore ab Baujahr 1987 bis 1996 Zusätzliche Verwendung: Tormodell Sachsen Vierkantausbruch: 9 mm Abstand Vierkantmitte bis Zylindermitte: 60 mm Ersatz für: Art.-Nr. H700010 Ausführungen und Gehäusemaße Je nach Torbelag ist das Normstahl Schwingtor Schloss mit oder ohne seitlichen Befestigungssteg ausgeführt. Bei den Modellen Prominent und Rustico beträgt die Gehäuseabmessung 115 x 160 x 23 mm (Breite x Höhe x Schlosskastentiefe). Diese Ausführung verfügt über einen seitlichen Befestigungssteg für die Torbelagsverschraubung. Für das Modell Variant und Tore mit Sonderbelägen beträgt das Gehäuse 60 x 160 x 23 mm und wird ohne seitlichen Befestigungssteg geliefert. Schlösser mit seitlichem Steg wurden bei Toren mit Sickenblechbelag, beispielsweise Prominent, eingesetzt. Ein besonderes Merkmal des Normstahl Schlosses ist das nach unten ragende Schließgestänge. Die Schließmechanik ist standardmäßig im Schloss gefedert und unterstützt eine zuverlässige Verriegelung des Tores. Vor dem Einbau sollten Sie die Maße und die vorhandene Befestigung sorgfältig prüfen. Die Montage sollte fachgerecht erfolgen, insbesondere weil das Schloss für die sichere Verriegelung der Toranlage verantwortlich ist. Bei Fragen zur passenden Ausführung unterstützt Sie der Kundenservice von Scheurich24 gerne. Original Normstahl Ersatzteile bei Scheurich24 Bei Scheurich24 erhalten Sie ausschließlich neue und originale Normstahl Ersatzteile für Ihre Normstahl Toranlage. Neben diesem Schloss für Normstahl Schwingtor finden Sie bei uns zahlreiche weitere Ersatzteile, Torantriebe, Handsender, Codiertaster und passendes Zubehör. Besitzen Sie eine Toranlage eines anderen Herstellers, schreiben Sie uns gerne eine E-Mail. Dank unseres 24h-Kundendienstes haben wir für viele Hersteller originale Ersatzteile vorrätig und können schnell liefern. Bestellen Sie Ihr Normstahl Schloss jetzt bequem online bei Scheurich24.57,03 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
-
GRIFFWERK Rosettengarnitur ULMER GRIFF Klipptechnik - DESIGN MANUFAKTUR PZ-Schloss GraphitschwarzULMER GRIFF by max bill I DESIGN MANUFAKTUR. Erhältlich als: BB-, PZ- und WC-Schloss, WL, WR, OS (Ausführung OS = Lieferumfang: Griffpaar mit Drückerrosetten (ohne Schlüsselrosetten)) Richtung: L/R90,50 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Tagebuch mit SchlossTagebuch mit Schloss , LandLust , SIM-Karten > SIM- & Telefonkarten , Erscheinungsjahr: 20240906, Produktform: NonBook, Seitenzahl/Blattzahl: 204, Keyword: Buch mit Schloss; Landlust; Notizbuch; Notizbuch mit Schloss; Tagebuch; Tagebuch mit Schloss, Fachschema: Geburtstag~Geschenkband, Fachkategorie: Geschenkbücher, Interesse Alter: Muttertag~Geburtstag, Warengruppe: NB/Belletristik/Geschenkbücher, UNSPSC: 48201090, Warenverzeichnis für die Außenhandelsstatistik: 48201090, Sender’s product category: NONBO, Länge: 217, Breite: 150, Höhe: 22, Gewicht: 506, Produktform: NonBook, Genre: Spiele, PBS,21,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kosmos Schloss ErbachKosmos Schloss Erbach , Graf Franz I. von Erbach-Erbach (1754-1823) machte seine Residenz früh als öffentlichen Schau- und Lernort zugänglich. Entsprechend fokussiert der vorliegende Band nicht nur die Person des Grafen, er stellt vor allem auch das Schloss mit seiner einzigartigen Einheit von Kunstschätzen, die für sie konzipierten Sammlungs- und Wohnräume sowie die eigens dazu angelegten Kataloge in den Mittelpunkt. Die Publikation spannt einen Bogen von der Baugeschichte, der Biografie des Grafen Franz, der Sammlungsgenese und einzelnen Sammlungsgruppen wie die antike Vasensammlung und ägyptische Artefakte, über den Einhard-Sarkophag, den Rittersaal, ostasiatische Porzellane, Elfenbeinschnitzkunst bis hin zum Hofkünstler und Restaurator Johann Wilhelm Wendt. Sie bietet darüber hinaus Einblicke in die Sammlungstätigkeit des Enkels Graf Eberhard zu Erbach-Erbach (1818-1884), der u.a. den Oraniersaal einrichtete. Bis ins frühe 20. Jahrhundert wirkten Erbacher Grafen für die Kunstgeschichte: Ein Verwandter aus der Linie Erbach-Fürstenau, Adalbert Graf zu Erbach-Fürstenau (1861-1944), forschte als Pionier der Kunstgeschichte u.a. über staufische Handschriften in Italien. Dieser Band ist mit seiner sachkundigen und lebendigen Darstellung nicht nur eine neue Wissensquelle zur Geschichte des Sammelns, Präsentierens und Bewahrens, sondern durch seine bildschöne Ausstattung auch ein ideales Geschenk! , Spannelemente & Rollen > Steuerketten, Zahnriemen & Einbausätze , Erscheinungsjahr: 20250407, Redaktion: Bechler, Katharina~Kalinowski, Anja~Müller, Matthias~Staatliche Schlösser und Gärten Hessen~Worms, Kirsten, Seitenzahl/Blattzahl: 256, Keyword: Antikensammlung; Aufklärung; Burgen und Schlösser; Graf von Erbach-Erbach; Kulturgut; Kunstschätze; Oranier; Romantik; Sammlungsgeschichte; Schloss Erbach, Fachschema: Ausstellungskatalog~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Europa / Geschichte, Kulturgeschichte~Renaissance - Frührenaissance, Fachkategorie: Ausstellungskataloge, Museumskataloge und Sammlungen~Architektur~Gesellschaft und Kultur, allgemein, Warengruppe: HC/Geschichte/Regionalgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 285, Breite: 210, Höhe: 35, Gewicht: 2232, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GRIFFWERK Rosettengarnitur ULMER GRIFF Klipptechnik - DESIGN MANUFAKTUR WC-Schloss GraphitschwarzULMER GRIFF by max bill I DESIGN MANUFAKTUR. Erhältlich als: BB-, PZ- und WC-Schloss, WL, WR, OS (Ausführung OS = Lieferumfang: Griffpaar mit Drückerrosetten (ohne Schlüsselrosetten)) Richtung: L/R111,50 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
-
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.